Wat is een vrijwilligersvergoeding?
Een vrijwilligersvergoeding is een vast bedrag dat je een vrijwilliger geeft voor zijn of haar inzet, zonder dat je bonnetjes of kosten hoeft te controleren. Zolang de vergoeding binnen de wettelijke maxima blijft, hoeven de vrijwilliger en de organisatie er geen belasting over te betalen.
De regeling geldt voor stichtingen en verenigingen die niet belastingplichtig zijn voor de vennootschapsbelasting, voor sportorganisaties en voor ANBI's. Voorwaarde is dat de vrijwilliger het werk niet beroepsmatig doet: de Belastingdienst beschouwt € 5,75 per uur (21+) en € 3,40 per uur (onder de 21) als niet-marktconform. Een hoger uurbedrag kan alleen als je kunt onderbouwen dat ook dat niet marktconform is.
Maxima 2026 en 2025 vergeleken
| Grens | 2026 | 2025 |
|---|---|---|
| Per uur (21 jaar en ouder) | € 5,75 | € 5,60 |
| Per uur (jonger dan 21) | € 3,40 | € 3,30 |
| Per maand | € 220 | € 210 |
| Per jaar | € 2.200 | € 2.100 |
Heb je geen uurvergoeding afgesproken? Dan gelden alleen de grenzen per maand en per jaar. Betaal je de vergoeding in één keer uit, dan mag het totaal gedeeld door het aantal maanden dat de vrijwilliger actief was niet boven € 220 uitkomen.
Vrijwilligersvergoeding 2027: wat weten we al?
De maximale bedragen voor 2027 zijn op 29 oktober 2026 nog niet bekendgemaakt. De Belastingdienst bekijkt de maxima per kalenderjaar: soms blijven ze gelijk, soms gaan ze omhoog, zoals van 2025 naar 2026.
Tot en met 31 december 2026 gelden de bedragen hierboven. Zet voor 1 januari een controlemoment in je agenda: pas de afgesproken vergoedingen en de teksten in je vrijwilligersbeleid aan zodra de nieuwe maxima bekend zijn. Wij werken deze pagina bij zodra de Belastingdienst de bedragen voor 2027 publiceert.
Wat telt mee voor het maximum?
- De vaste vergoeding voor inzet, per uur of per maand.
- Onkostenvergoedingen die je daarnaast geeft, zoals reiskosten.
- Beloningen in natura, zoals cadeaubonnen of goederen.
- Vergoedingen van alle organisaties samen: de Belastingdienst kijkt naar het totaal per vrijwilliger per kalenderjaar.
Wat níet meetelt: aankopen die een vrijwilliger voor de organisatie doet en die je terugbetaalt. En vergoed je uitsluitend de werkelijk gemaakte en aantoonbare kosten, zonder vaste vergoeding, dan is er geen sprake van een vrijwilligersvergoeding en geldt dit maximum niet.
Wat als je over de grens gaat?
Komt de vergoeding per uur, per maand of per jaar boven de grens uit, dan is de hele vergoeding van dat jaar belast — niet alleen het deel erboven.
Rekenvoorbeeld: een vrijwilliger krijgt € 180 per maand vaste vergoeding en declareert daarnaast € 50 per maand aan reiskosten. Samen is dat € 230 per maand, meer dan € 220. Daarmee valt de vergoeding buiten de vrijwilligersregeling.
De organisatie moet dan mogelijk loonheffingen inhouden of de uitbetaalde bedragen doorgeven aan de Belastingdienst.
Zo houd je de vergoedingen beheersbaar
- Leg in je vrijwilligersbeleid vast welke vergoeding je geeft: een vaste vergoeding, alleen werkelijke kosten, of een combinatie.
- Spreek je een uurvergoeding af, registreer dan ook de uren. Zo kun je laten zien dat je binnen de grenzen blijft.
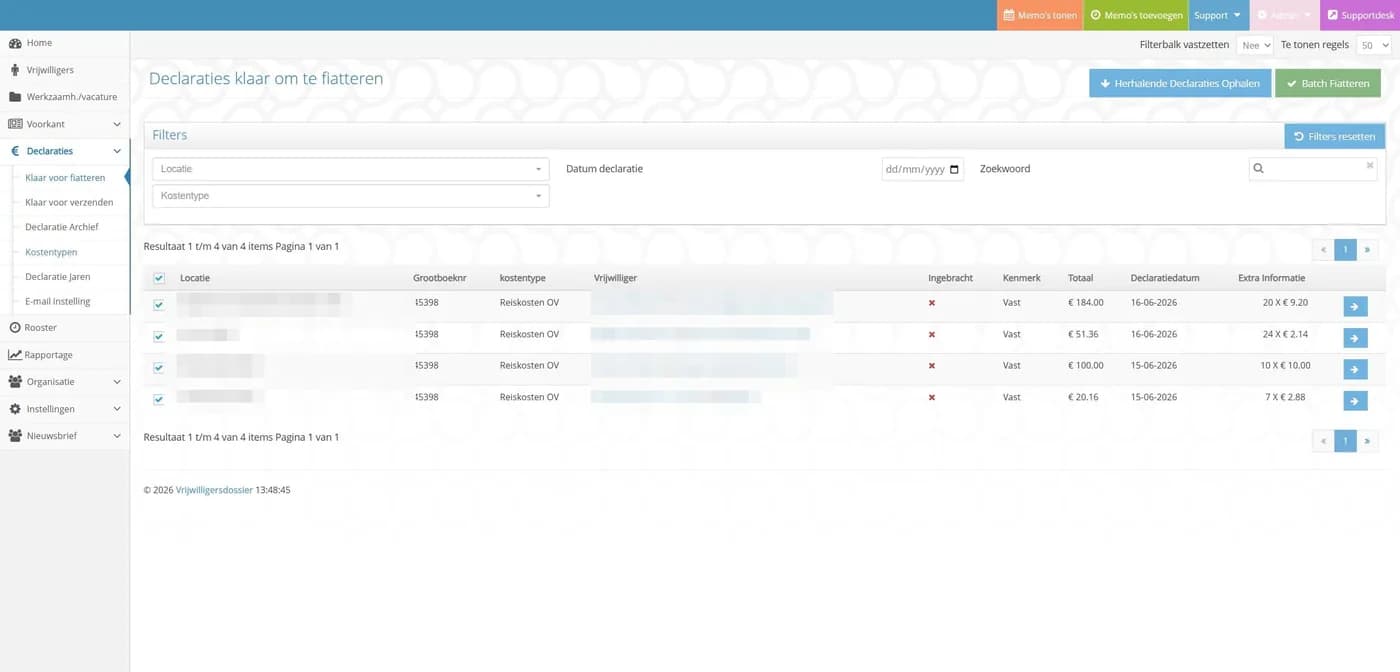
- Laat vrijwilligers reiskosten en onkosten digitaal declareren, zodat je per vrijwilliger ziet wat er in totaal is vergoed.
- Zorg dat goedgekeurde vergoedingen zonder overtypen bij de financiële administratie terechtkomen.